 English
 English (US)
 English (AU)
 English (NZ)
 English (SA)
 Français
 Français (CA)
 Italiano
 Deutsch
 Español
 Nederlands
 Português
 Polski
 العربية
 עברית
 Svenska
 Dansk
 Suomi
 Norsk
Duas colisões idênticas. O mesmo cruzamento, o mesmo padrão de culpa, os mesmos danos. Uma frota tem vídeo ligado; a outra não. Doze meses depois, os dois sinistros custaram valores radicalmente diferentes, e só parte da diferença tem a ver com quem teve a culpa.
Para perceber porquê, é preciso ver o que acontece realmente a um sinistro ao longo do tempo.
Sem provas: a presunção joga contra si
Um terceiro alega que o seu veículo causou uma colisão. O seu motorista discorda. Não existe nenhum registo independente.
O que se segue é previsível. A responsabilidade é contestada, o que demora meses em vez de semanas. Os custos jurídicos acumulam-se dos dois lados. O terceiro recebe uma viatura de substituição, a tarifas diárias que vão crescendo enquanto o litígio dura. Surge um pedido de danos corporais — por vezes vários, de ocupantes de que ninguém se lembra. No fim, sem forma de provar o contrário, o caso fecha com um acordo intermédio.
Dois fatores estruturais agravam isto para os operadores comerciais. Primeiro, num litígio entre um veículo pesado e um automóvel ligeiro, a presunção tende a correr contra o veículo maior. Segundo, o próprio atraso é caro — quanto mais tempo um sinistro fica aberto, mais custa, quase independentemente da repartição final da responsabilidade.
A análise dos custos dos sinistros automóvel publicada pela Financial Conduct Authority em julho de 2025 concluiu que o custo das viaturas de substituição aumentou significativamente e que as comissões de encaminhamento de empresas de viaturas de substituição e de gestão de sinistros estavam associadas a um tratamento mais lento dos sinistros e a custos crescentes.
O ramo automóvel é também onde as seguradoras encontram mais desonestidade. Em 2024 detetaram 51.700 participações fraudulentas de seguro automóvel no valor de £576 milhões — mais de metade de todas as participações fraudulentas que descobriram, segundo os números da Association of British Insurers — e essas são apenas as que foram apanhadas.
As colisões provocadas são a versão extrema disto, tratada num artigo próprio sobre a forma como as colisões provocadas visam as frotas comerciais.
Com provas: a sequência encurta-se
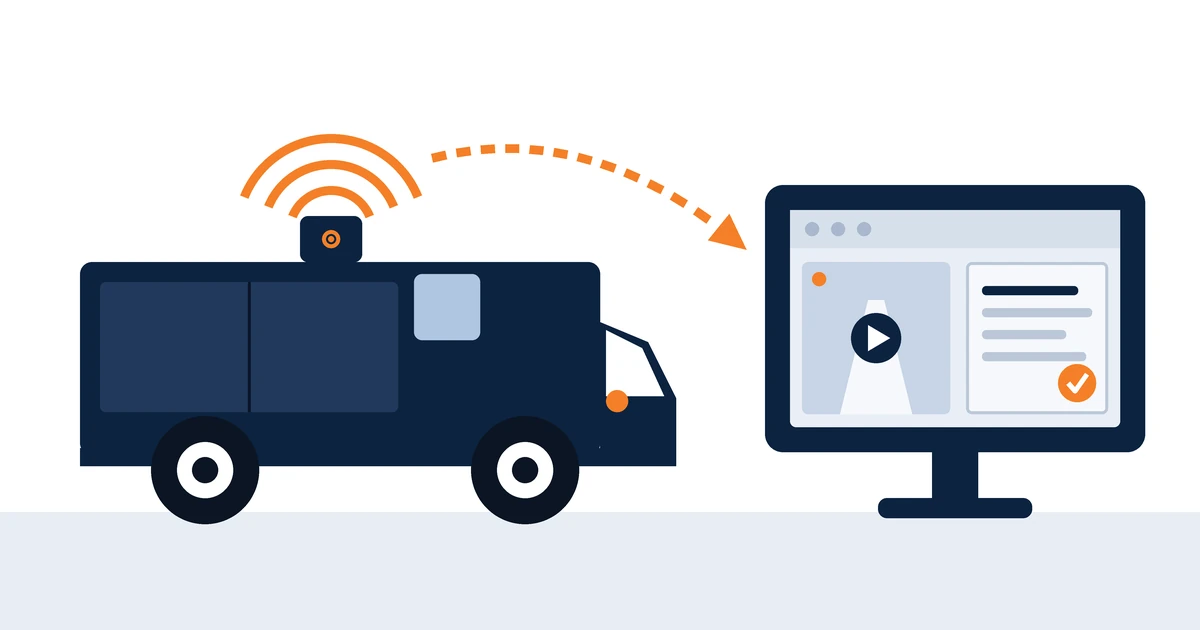
O impacto ativa a deteção automática. As gravações relevantes são carregadas em poucos minutos, com dados de velocidade, travagem, direção e posição. O responsável da frota é avisado enquanto o veículo ainda está no local. A seguradora é notificada no próprio dia, com as provas já anexadas.
A responsabilidade costuma ser decidida numa única análise. A viatura de substituição nunca chega a começar, ou para quase de imediato. Os pedidos de danos corporais exagerados tendem a não avançar quando fica claro que existe um registo objetivo. O processo fecha em semanas, em vez de meses.
Se as câmaras ligadas são novidade para si, comece pelo artigo sobre o que é a telemática de vídeo.
Quatro efeitos distintos, que vale a pena separar
Ilibação. Sinistros que teria perdido, ou fechado a 50/50, e que agora ganha por inteiro. A rubrica mais rápida e muitas vezes a maior do argumento de investimento, e pode concretizar-se num único incidente.
Gravidade. Mesmo quando a culpa é sua, o sinistro custa menos. Uma participação precoce e documentada encurta a janela em que se acumulam custos de terceiros, viaturas de substituição e pedidos inflacionados. Este efeito é sistematicamente subestimado porque não parece uma vitória — pagou na mesma — mas a diferença entre um sinistro participado em duas horas e outro participado em três semanas é substancial.
Frequência. O coaching baseado em gravações reais muda o comportamento de forma mais eficaz do que o coaching baseado numa folha de cálculo, porque é específico e inegável. Demora mais a aparecer e depende inteiramente de o coaching acontecer de facto.
Condições na renovação. As seguradoras põem preço naquilo que conseguem ver. Uma frota capaz de apresentar dados de incidentes, tempos de comunicação, registos de coaching e uma tendência de dois anos é uma proposta substancialmente diferente de uma que não consegue — e, cada vez mais, a ausência de dados é lida como ausência de controlo, e não como algo neutro.
A forma como esses quatro efeitos se traduzem num caso para investir é explicada no guia para construir um argumento de investimento em telemática.
Porque é que as primeiras 48 horas importam mais do que tudo
O custo de um sinistro decide-se em grande parte logo a seguir ao incidente: se a seguradora do terceiro fica primeiro com o sinistro, se começa uma viatura de substituição, se é apresentado um pedido de danos corporais antes de a sua posição estar estabelecida e se existem sequer provas do local.
É por isso que a primeira comunicação de sinistro automatizada é uma das integrações mais valiosas que existem. Não porque a comunicação seja difícil, mas porque costuma chegar tarde demais — o motorista menciona-a no fim do turno, a papelada segue na quinta-feira e, entretanto, a outra parte teve quatro dias para montar o seu processo, enquanto o seu contém uma nota manuscrita.
Gravações que resistem
A prova só é útil se a sua integridade se mantiver. Quatro coisas contam.
Originalidade. O sistema conserva o ficheiro original. Gravações descarregadas, editadas num excerto e enviadas por e-mail são mais fracas em todos os aspetos.
Rigor de hora e localização. Carimbos temporais obtidos da hora de satélite, e não de um relógio do dispositivo que ninguém verificou desde a instalação.
Auditoria de acessos. Um registo de quem viu, descarregou e partilhou as gravações, e quando.
Integralidade. Conseguir mostrar que nada foi retido de forma seletiva. Um sistema que produz toda a sequência relevante é mais credível do que um que produz apenas a parte conveniente.
A pergunta incómoda
E se as gravações mostrarem que a culpa foi nossa?
Então mostram isso, e resolve um sinistro que teria resolvido de qualquer forma — normalmente mais depressa e por menos, porque os custos do atraso desaparecem.
Os sinistros que as gravações lhe custam são os que ia perder de qualquer forma. Os que lhe poupam são os que estava a pagar sem nunca saber que não devia. Numa carteira inteira, essa conta só tem um sentido.
Fontes: Association of British Insurers — números da fraude de seguros detetada em 2024, publicados a 17 de novembro de 2025 (51.700 participações fraudulentas de seguro automóvel no valor de £576 milhões detetadas em 2024, 53% de todas as participações fraudulentas detetadas). Financial Conduct Authority — Motor insurance claims analysis, multi-firm review, publicada pela primeira vez a 22 de julho de 2025, com a análise dos custos de sinistros de 2019 a 2023 (o custo das viaturas de substituição aumentou significativamente; as comissões de encaminhamento de empresas de viaturas de substituição e de gestão de sinistros estavam associadas a um tratamento mais lento dos sinistros e a custos crescentes).