 English
 English (US)
 English (AU)
 English (NZ)
 English (SA)
 Français
 Français (CA)
 Italiano
 Deutsch
 Español
 Nederlands
 Português
 Polski
 العربية
 עברית
 Svenska
 Dansk
 Suomi
 Norsk
Due collisioni identiche. Stesso incrocio, stessa dinamica di responsabilità, stessi danni. Una flotta ha il video connesso, l'altra no. Dodici mesi dopo i due sinistri sono costati cifre radicalmente diverse, e solo una parte della differenza dipende da chi aveva torto.
Per capire perché, bisogna guardare che cosa accade davvero a un sinistro nel tempo.
Senza prove: la presunzione gioca contro di voi
Un terzo sostiene che il vostro veicolo ha causato una collisione. Il vostro autista non è d'accordo. Non esiste alcuna registrazione indipendente.
Il seguito è prevedibile. La responsabilità è contestata, il che richiede mesi anziché settimane. Le spese legali si accumulano da entrambe le parti. La controparte ottiene un veicolo in noleggio sostitutivo, a tariffe giornaliere che crescono di continuo finché dura la controversia. Compare una richiesta per lesioni — a volte più d'una, da occupanti che nessuno ricorda di aver visto. Alla fine, senza modo di dimostrare il contrario, la questione si chiude con un compromesso.
Due fattori strutturali peggiorano le cose per gli operatori commerciali. Primo, in una controversia tra un veicolo pesante e un'auto, la presunzione tende a giocare contro il veicolo più grande. Secondo, il ritardo in sé è costoso — più a lungo un sinistro resta aperto, più costa, quasi indipendentemente dalla ripartizione finale della responsabilità.
L'analisi dei costi dei sinistri auto pubblicata dalla Financial Conduct Authority nel luglio 2025 ha rilevato che il costo dei veicoli sostitutivi è aumentato in modo significativo e che le commissioni di segnalazione delle società di noleggio sostitutivo e di gestione sinistri erano associate a una gestione più lenta dei sinistri e a costi crescenti.
L'auto è anche il ramo in cui gli assicuratori trovano più disonestà. Nel 2024 hanno individuato 51.700 richieste fraudolente nell'assicurazione auto per £576 milioni — più della metà di tutte le richieste fraudolente scoperte, secondo i dati della Association of British Insurers — e sono solo quelle che sono state scoperte.
Le collisioni simulate ne sono la versione estrema, trattata in un articolo a parte su come le collisioni simulate prendono di mira le flotte commerciali.
Con le prove: la sequenza si accorcia
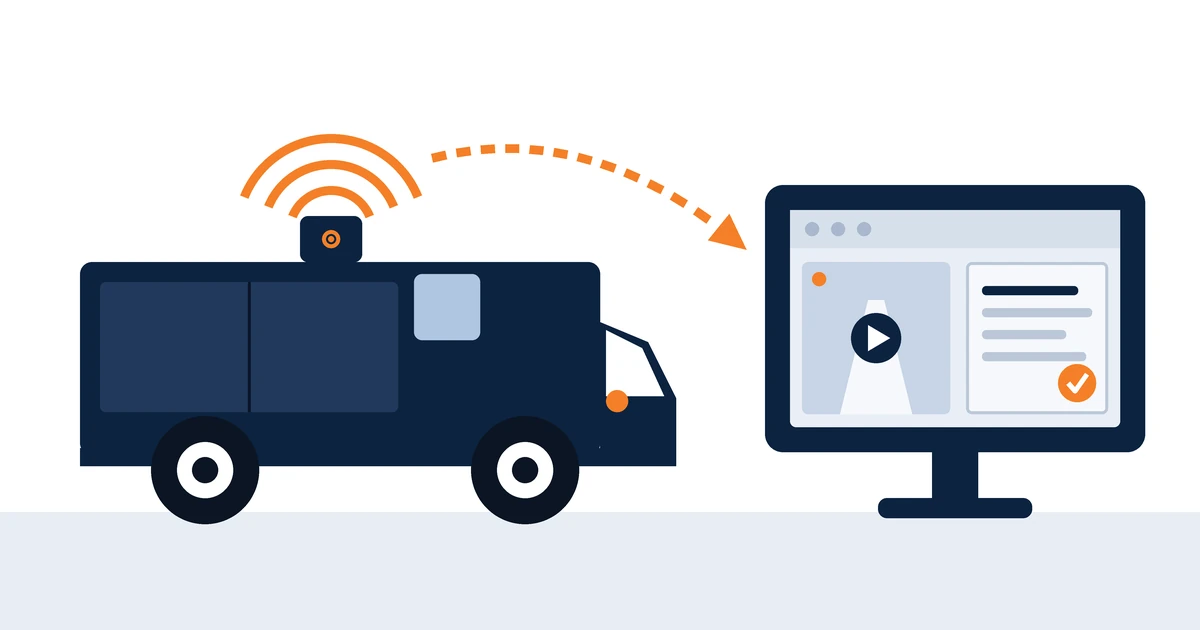
L'urto attiva il rilevamento automatico. Le registrazioni pertinenti vengono caricate in pochi minuti con i dati di velocità, frenata, sterzata e posizione. Il referente della flotta viene avvisato mentre il veicolo è ancora sul posto. L'assicuratore viene informato il giorno stesso con le prove già allegate.
La responsabilità si chiarisce di solito con un solo esame. Il noleggio sostitutivo non parte nemmeno, o si ferma quasi subito. Le richieste per lesioni gonfiate tendono a non andare avanti quando è chiaro che esiste una registrazione oggettiva. La pratica si chiude in settimane anziché in mesi.
Se le telecamere connesse sono una novità per voi, partite dall'articolo su cos'è la telematica video.
Quattro effetti distinti, da tenere separati
Discolpa. Sinistri che avreste perso, o chiuso al 50/50, e che ora vincete del tutto. La voce più rapida e spesso la più grande del business case, e può concretizzarsi già con un solo evento.
Gravità. Anche quando siete in torto, il sinistro costa meno. Una denuncia tempestiva e documentata riduce la finestra in cui si accumulano costi di terzi, noleggi sostitutivi e richieste gonfiate. Questo effetto viene sistematicamente sottovalutato perché non sembra una vittoria — avete comunque pagato — ma la differenza tra un sinistro denunciato in due ore e uno denunciato in tre settimane è notevole.
Frequenza. Il coaching basato su registrazioni reali cambia i comportamenti più efficacemente di quello basato su un foglio di calcolo, perché è specifico e innegabile. Si manifesta più lentamente e dipende interamente dal fatto che il coaching avvenga davvero.
Condizioni al rinnovo. Gli assicuratori prezzano ciò che riescono a vedere. Una flotta in grado di produrre dati sugli eventi, tempi di denuncia, registri di coaching e un andamento su due anni è una proposta sostanzialmente diversa da una che non può farlo — e sempre più spesso l'assenza di dati viene letta come assenza di controllo, anziché come un fatto neutro.
Come questi quattro effetti diventano un argomento d'investimento è spiegato nella guida alla costruzione di un business case per la telematica.
Perché le prime 48 ore contano più di ogni altra cosa
Il costo di un sinistro si decide in gran parte subito dopo l'evento: se l'assicuratore della controparte si accaparra per primo la pratica, se parte un noleggio sostitutivo, se una richiesta per lesioni viene presentata prima che la vostra posizione sia stabilita, e se le prove della scena esistono davvero.
Ecco perché la prima notifica di sinistro automatizzata è una delle integrazioni più preziose che esistano. Non perché la notifica sia difficile, ma perché di solito arriva troppo tardi — l'autista ne parla a fine turno, le carte partono il giovedì, e nel frattempo la controparte ha avuto quattro giorni per costruire il suo fascicolo, mentre il vostro contiene un appunto scritto a mano.
Registrazioni che reggono
Una prova è utile solo se la sua integrità regge. Contano quattro cose.
Originalità. Il sistema conserva il file originale. Registrazioni scaricate, montate in una clip e inoltrate per e-mail sono più deboli sotto ogni aspetto.
Precisione di orario e posizione. Orari ricavati dal tempo satellitare anziché da un orologio del dispositivo che nessuno ha controllato dall'installazione.
Tracciabilità degli accessi. Un registro di chi ha visionato, scaricato e condiviso le registrazioni, e quando.
Completezza. Poter dimostrare che nulla è stato trattenuto in modo selettivo. Un sistema che fornisce l'intera sequenza rilevante è più credibile di uno che fornisce solo la parte più comoda.
La domanda scomoda
E se le registrazioni mostrano che eravamo in torto?
Allora lo mostrano, e voi chiudete un sinistro che avreste chiuso comunque — di solito più in fretta e con una spesa minore, perché spariscono i costi del ritardo.
I sinistri che le registrazioni vi fanno perdere sono quelli che avreste perso comunque. Quelli che vi fanno risparmiare sono quelli che pagavate senza mai sapere che non avreste dovuto. Su un intero portafoglio, questo conto va in una sola direzione.
Fonti: Association of British Insurers — dati sulle frodi assicurative individuate nel 2024, pubblicati il 17 novembre 2025 (51.700 richieste fraudolente nell'assicurazione auto per £576 milioni individuate nel 2024, il 53% di tutte le richieste fraudolente individuate). Financial Conduct Authority — Motor insurance claims analysis, multi-firm review, pubblicata per la prima volta il 22 luglio 2025, con l'analisi dei costi dei sinistri dal 2019 al 2023 (il costo dei veicoli sostitutivi è aumentato in modo significativo; le commissioni di segnalazione delle società di noleggio sostitutivo e di gestione sinistri sono risultate associate a una gestione più lenta dei sinistri e a costi crescenti).